Plata cu cardul în afacerea mică: ce trebuie să știi
Ce întrebi banca sau procesatorul înainte să accepți plata cu cardul: comisioane, decontare, chirie de terminal, reconciliere zilnică și alternative.
- Echipa Cafeneaua Sportiva
- 4 min de citit
 RubricaBusiness
Meniul secțiunilor
Plata cu cardul înseamnă că banii clientului ajung în contul firmei prin intermediul unui terminal (POS) sau al unei aplicații, după ce un procesator de plăți îți reține un comision. Pentru o afacere mică, avantajul principal este că nu pierzi vânzări din cauza lipsei numerarului, iar costul principal este comisionul și taxele lunare ale terminalului.
Aproape toți clienții se așteaptă azi să poată plăti cu cardul sau cu telefonul, inclusiv la o cafenea, un abonament de sală sau un bilet la un meci local. Alegerea furnizorului de terminal pare un detaliu tehnic, dar influențează direct marja ta, așa că merită cântărită cu aceeași atenție ca orice alt contract.
Ce costuri apar când accepți plata cu cardul?
Oferta unui procesator de plăți are, în general, mai multe componente, iar compararea lor cere atenție la detalii:
- Comisionul pe tranzacție, de obicei un procent din suma plătită, uneori cu o valoare minimă pe operațiune.
- Taxa lunară sau chiria terminalului, pe care o plătești indiferent de volum.
- Costul instalării și al hârtiei sau al aplicațiilor suplimentare.
- Taxe pentru reziliere sau pentru returnarea aparatului înainte de termen.
- Termenul de decontare, adică în câte zile ajung banii în contul firmei.
Cele mai mici comisioane nu sunt întotdeauna cele mai bune. Un procent mic însoțit de o taxă lunară mare poate ieși mai scump pentru o afacere cu volum redus, în timp ce o taxă mică și un comision mai mare avantajează o afacere cu multe tranzacții de valoare mare. Calculează cu cifrele tale: numărul mediu de tranzacții pe lună și valoarea medie a unei plăți.
Cum alegi între un POS clasic și o aplicație pe telefon?
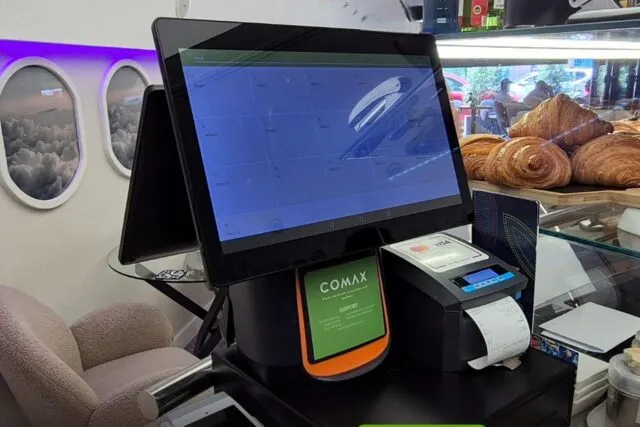
Un terminal clasic este stabil, se leagă de casa de marcat și e familiar clienților. Aplicațiile care transformă telefonul în terminal costă de obicei mai puțin la început și se potrivesc standurilor, evenimentelor sau livrărilor, dar depind de conexiunea la internet și de baterie. Pentru un spațiu fix cu trafic constant, un terminal dedicat este, de regulă, alegerea mai sigură; pentru un stand la un turneu sportiv de weekend, soluția mobilă poate fi mai practică.
| Criteriu | Numerar | Card sau telefon |
|---|---|---|
| Cost direct | Practic zero, dar cu risc de greșeli la rest | Comision și taxe de terminal |
| Viteza la casă | Depinde de rest | De obicei rapidă |
| Siguranță | Risc de furt sau pierdere | Banii ajung în cont, urme clare |
| Încasare | Imediată | După termenul de decontare |
| Vânzări pierdute | Apar când clientul nu are bani la el | Mult mai rare |
Ce întrebi înainte să semnezi?
- Care este comisionul total, inclusiv pentru cardurile emise în afara țării?
- În cât timp ajung banii în cont și există plată în zilele nelucrătoare?
- Care este perioada minimă a contractului și ce se întâmplă dacă renunți?
- Ce se întâmplă în caz de contestare a plății de către client?
- Poți integra terminalul cu casa de marcat, ca să nu introduci aceeași sumă de două ori?
Ia fiecare răspuns în scris. Promisiunile făcute doar la telefon rareori contează când apare o dispută.
Cum verifici zilnic încasările?
Reconcilierea înseamnă să compari ce ai vândut cu ce a intrat în cont. La final de zi, tipărește raportul de închidere al terminalului și compară totalul cu cel din casa de marcat. Diferențele mici apar firesc din rotunjiri sau din plăți anulate, dar o diferență repetată trebuie lămurită imediat, nu la sfârșit de lună.
La sfârșitul fiecărei luni, adună comisioanele plătite și raportează-le la vânzări. Procentul real al costului plăților cu cardul face parte din indicatorii financiari pe care merită să îi urmărești lunar, deoarece scade marja la fiecare vânzare, chiar dacă nu îl vezi pe bon.
Decontarea întârziată contează mai ales când ai de plătit furnizori în câteva zile. Dacă terminalul decontează în două sau trei zile lucrătoare, include acest decalaj în planificarea banilor, așa cum e explicat în materialul despre fluxul de numerar.
Siguranță și reguli de bază
Terminalul nu rămâne nesupravegheat pe tejghea, iar parolele de administrare nu sunt cunoscute de toți angajații. Nu cere niciodată clientului codul PIN pe un alt dispozitiv decât cel de plată și nu fotografia cardurile. Emiterea bonului fiscal rămâne obligatorie și pentru plățile electronice, în condițiile prevăzute de legislația în vigoare; cere contabilului confirmarea modului în care trebuie să ai înregistrate vânzările.
Întrebări frecvente
Pot refuza plata cu cardul pentru sume mici?
Poți stabili o sumă minimă doar dacă o afișezi clar la intrare și la casă. Mulți clienți preferă însă să nu fie surprinși, așa că regula trebuie să fie vizibilă.
Pot trece comisionul în sarcina clientului?
Condițiile depind de legislație și de contractul cu procesatorul. Verifică cu banca și cu un specialist înainte să adaugi vreo taxă separată pe bon.
Ce fac dacă terminalul nu funcționează?
Păstrează un mijloc de rezervă, de exemplu un al doilea terminal mobil sau un cod de plată prin telefon, și fă un test în dimineața zilelor cu trafic mare.
Din arhiva clubului
- Expresoare cafea cele mai bune metode de întreținere a acestoraBusiness
- Cum sa alegi rochia de mireasa perfecta?Lifestyle & Frumusete
- Fa miscare daca vrei sa traiesti peste 80 de ani!Lifestyle & Frumusete
- Design interior armonios prin integrarea tablourilorCasa si Gradina
- Secretele panourilor fotovoltaiceCasa si Gradina